工程深度分析
金融时序深度大模型在跨周期量化中的应用演进
解析多头注意力机制如何处理非平稳金融行情序列,克服传统统计自回归模型在跳跃离群点上的过拟合陷阱。
发布日期: 2026-03
获取白皮书全文 →
面向券商、私募基金及大型商行构建的实时J9娱乐基础设施。跨越逐笔委托行情清洗、万维研报语义因果提取及异构信用资产图谱归因三大核心场景,以确定性工程架构消除信息不对称与延迟损耗。
依赖传统 Python 脚本集群与定时 SQL 作业,异构研报及新闻文本手工标注耗时极长;行情异动发现滞后达 15 至 30 分钟,多因子特征在黑天鹅市况下发生失效震荡。
基于向量量化计算框架,实时并行清洗 Level-2 行情、社交舆情与机构快讯;自适应更新多因子模型权重,在行情断层突发瞬间自动触发跨品种风险敞口阻断。
从异构数据摄取、分布式计算内核到应用决策终端,提供标准协议对接、透明化特征推导与强一致性事务支撑。
原生适配交易所二进制行情源、跨国财报快讯与第三方舆情数据。支持 FIX 4.4 / FAST、ITCH/OUCH、Kafka 与高吞吐 gRPC 协议接入,提供纳秒级网络时间戳校准与乱序重排机制。
集成金融领域专用大语言模型与时序注意力网络,自动化提炼非结构化公告中的业绩修正确认点,并行计算时序动量、资金流偏度及异动流动性因子。
输出高可用 RESTful、WebSocket 与 C++ SDK 接口,直接注入 OMS/EMS 交易执行系统,配备毫秒级 VaR 敞口校验与自动止损断路保护机制。
针对现代金融量化与风险管理的严苛挑战,构建从底层数据清洗至上层高阶归因的完整功能闭环。
支持 Level-2 逐笔委托单流式切片与微观结构重构。自适应识别假单诱导与冰山订单,为高频套利提供纯净订单簿深度信号。
融合金融专业语义解析引擎,穿透百万级公告 PDF、纪要与监管通报。自动抽取行业业绩断层、高管动向及担保异常关键实体。
基于动态隐马尔可夫模型,识别突发闪崩、异动拉升及流动性枯竭苗头。毫秒级生成多通道告警,并触发自动化对冲指令。
突破传统 Barra 线性模型局限,引入非线性因果发现算法。量化利率曲线平移、大宗商品供需震荡对权益资产组合的边际冲击。
构建亿级节点企业关联图谱。智能穿透多层股权代持、交叉担保与诉讼连带责任,动态输出借款主体真实风险敞口评级。
覆盖股指期货、期权与可转债的跨品种协整检验。内置滑点与佣金惩罚仿真函数,精准复现极端流动性条件下的真实成交曲线。
模块化产品设计,既可独立接入既有投研体系,亦支持一站式交钥匙整包部署。
针对对冲基金高频策略研发的超低延迟行情聚合清洗系统,负责全市场二进制数据源标准化与纳秒级时钟打标。
整合海量多模态数据与 AI 深度因果网络,支持投研人员在纯 Web 环境下进行拖拽式因子挖掘、算法验证与归因测试。
覆盖贷前准入尽调、贷中动态授信审查与贷后违约实时推演。将复杂司法关联、发票流水与税务数据转换为可量化的信用分值。
针对不同金融牌照机构的业务痛点,提供真实输入数据、AI模型推导机制与明确业务产出对照。
在突发宏观数据公布窗口期,订单薄深度呈现剧烈抽单震荡。平台利用时序卷积与注意力网络,在微秒内推导买卖订单流压迫比,驱动自营策略执行挂单撤单避险。
针对集团母子公司多层代持及循环质押难题,中台通过解析企业工商纳税流水与海关报关单据,生成多维度担保连带拓扑图,避免授信超额集中度风险。
基于不可篡改审计、物理内存沙箱隔离与多中心两地三中心容灾机制,确保极端不可抗力下的金融数据强一致性。
支持 CPU/GPU 混合异构编译,动态负载均衡策略,在峰值行情负载下维持线性吞吐扩容。
支持华为鲲鹏、飞腾服务器及麒麟操作系统的全栈国产化运行,数据不出客户内网物理机房。
核心因子公式与专有算法逻辑运行于硬件 Enclave 中,杜绝越权访问与代码逻辑泄露隐患。
所有特征计算与模型推导均生成哈希指纹时间戳,满足监管机构对算法黑箱的可解释性检查。
从数据吞吐时效、非结构化文本处理、因子挖掘深度到维护成本展开全方位技术断代对比。
| 对比维度 | 传统手工与离线批处理体系 | 自适应 AI 金融数据分析平台 |
|---|---|---|
| 数据吞吐时效 | T+1 离线批处理;日间行情延迟在 500ms~2s | 恒定 0.18ms 流式计算;即收即算 |
| 非结构化文本处理 | 人工检索或正则表达式;信息漏失率高 | 金融大模型智能实体抽取;复杂语义对齐准确率 99.1% |
| 因子挖掘与正交化 | 依赖研究员经验编写公式;因子同质化严重 | 遗传规划与注意力时序自动生成;万维因子秒级去相关 |
| 极端行情风险阻断 | 人工复核后触发风控;滞后于瞬时流动性枯竭 | 多市场动态协整实时监控;微秒级自动熔断敞口 |
| 研发与运维总拥有成本 | 庞大人工标注团队与异构脚本集群维护负担 | 一站式端到端标准化管线;策略研发周期缩短 76% |
记录真实商业应用中的具体瓶颈突破与收益量化指标。
该团队面临全市场 Tick 数据膨胀与单机集群算力瓶颈。接入本平台分布式因子计算引擎后,日均策略回测用时由 18 小时大幅压缩至 75 分钟以内,并在极端动荡月份实现净值最大回撤降低 3.8%。
引入图谱风控引擎后,信贷审核部门实现了跨 8 层股权代持的毫秒级图路径识别。单笔复杂银团贷款审批中的关联方尽调耗时从 3 个工作日直接压降至 12 分钟,成功识别两起重大担保链条暴雷风险。
来自头部机构核心管理层对平台数据纯净度与实时工程表现的评价。
“金融高频数据分析最忌讳的是假象阿尔法和滞后滑点。该平台不仅提供了纯净的历史 Tick 序列,更在实盘对接中保证了纳秒级的一致性表现,是我们近三年引入的最扎实的底层软件。”
“信贷审批过去大量依赖人工翻阅财务报表和企查查,对交叉担保几乎只能靠抽查。系统通过知识图谱和文本智能抽取,彻底解构了复杂的影子关联企业,将潜在违约敞口提前阻隔在门槛之外。”
“运维团队对高并发低延迟的要求近乎苛刻。平台的分布式流式架构与零拷贝设计在数十个交易日的极限行情测试中保持了零丢包,完全符合金融生产系统上线基线。”
追踪大模型在金融时序数据解析、反欺诈与衍生品风险度量领域的最新工程演进。
解析多头注意力机制如何处理非平稳金融行情序列,克服传统统计自回归模型在跳跃离群点上的过拟合陷阱。
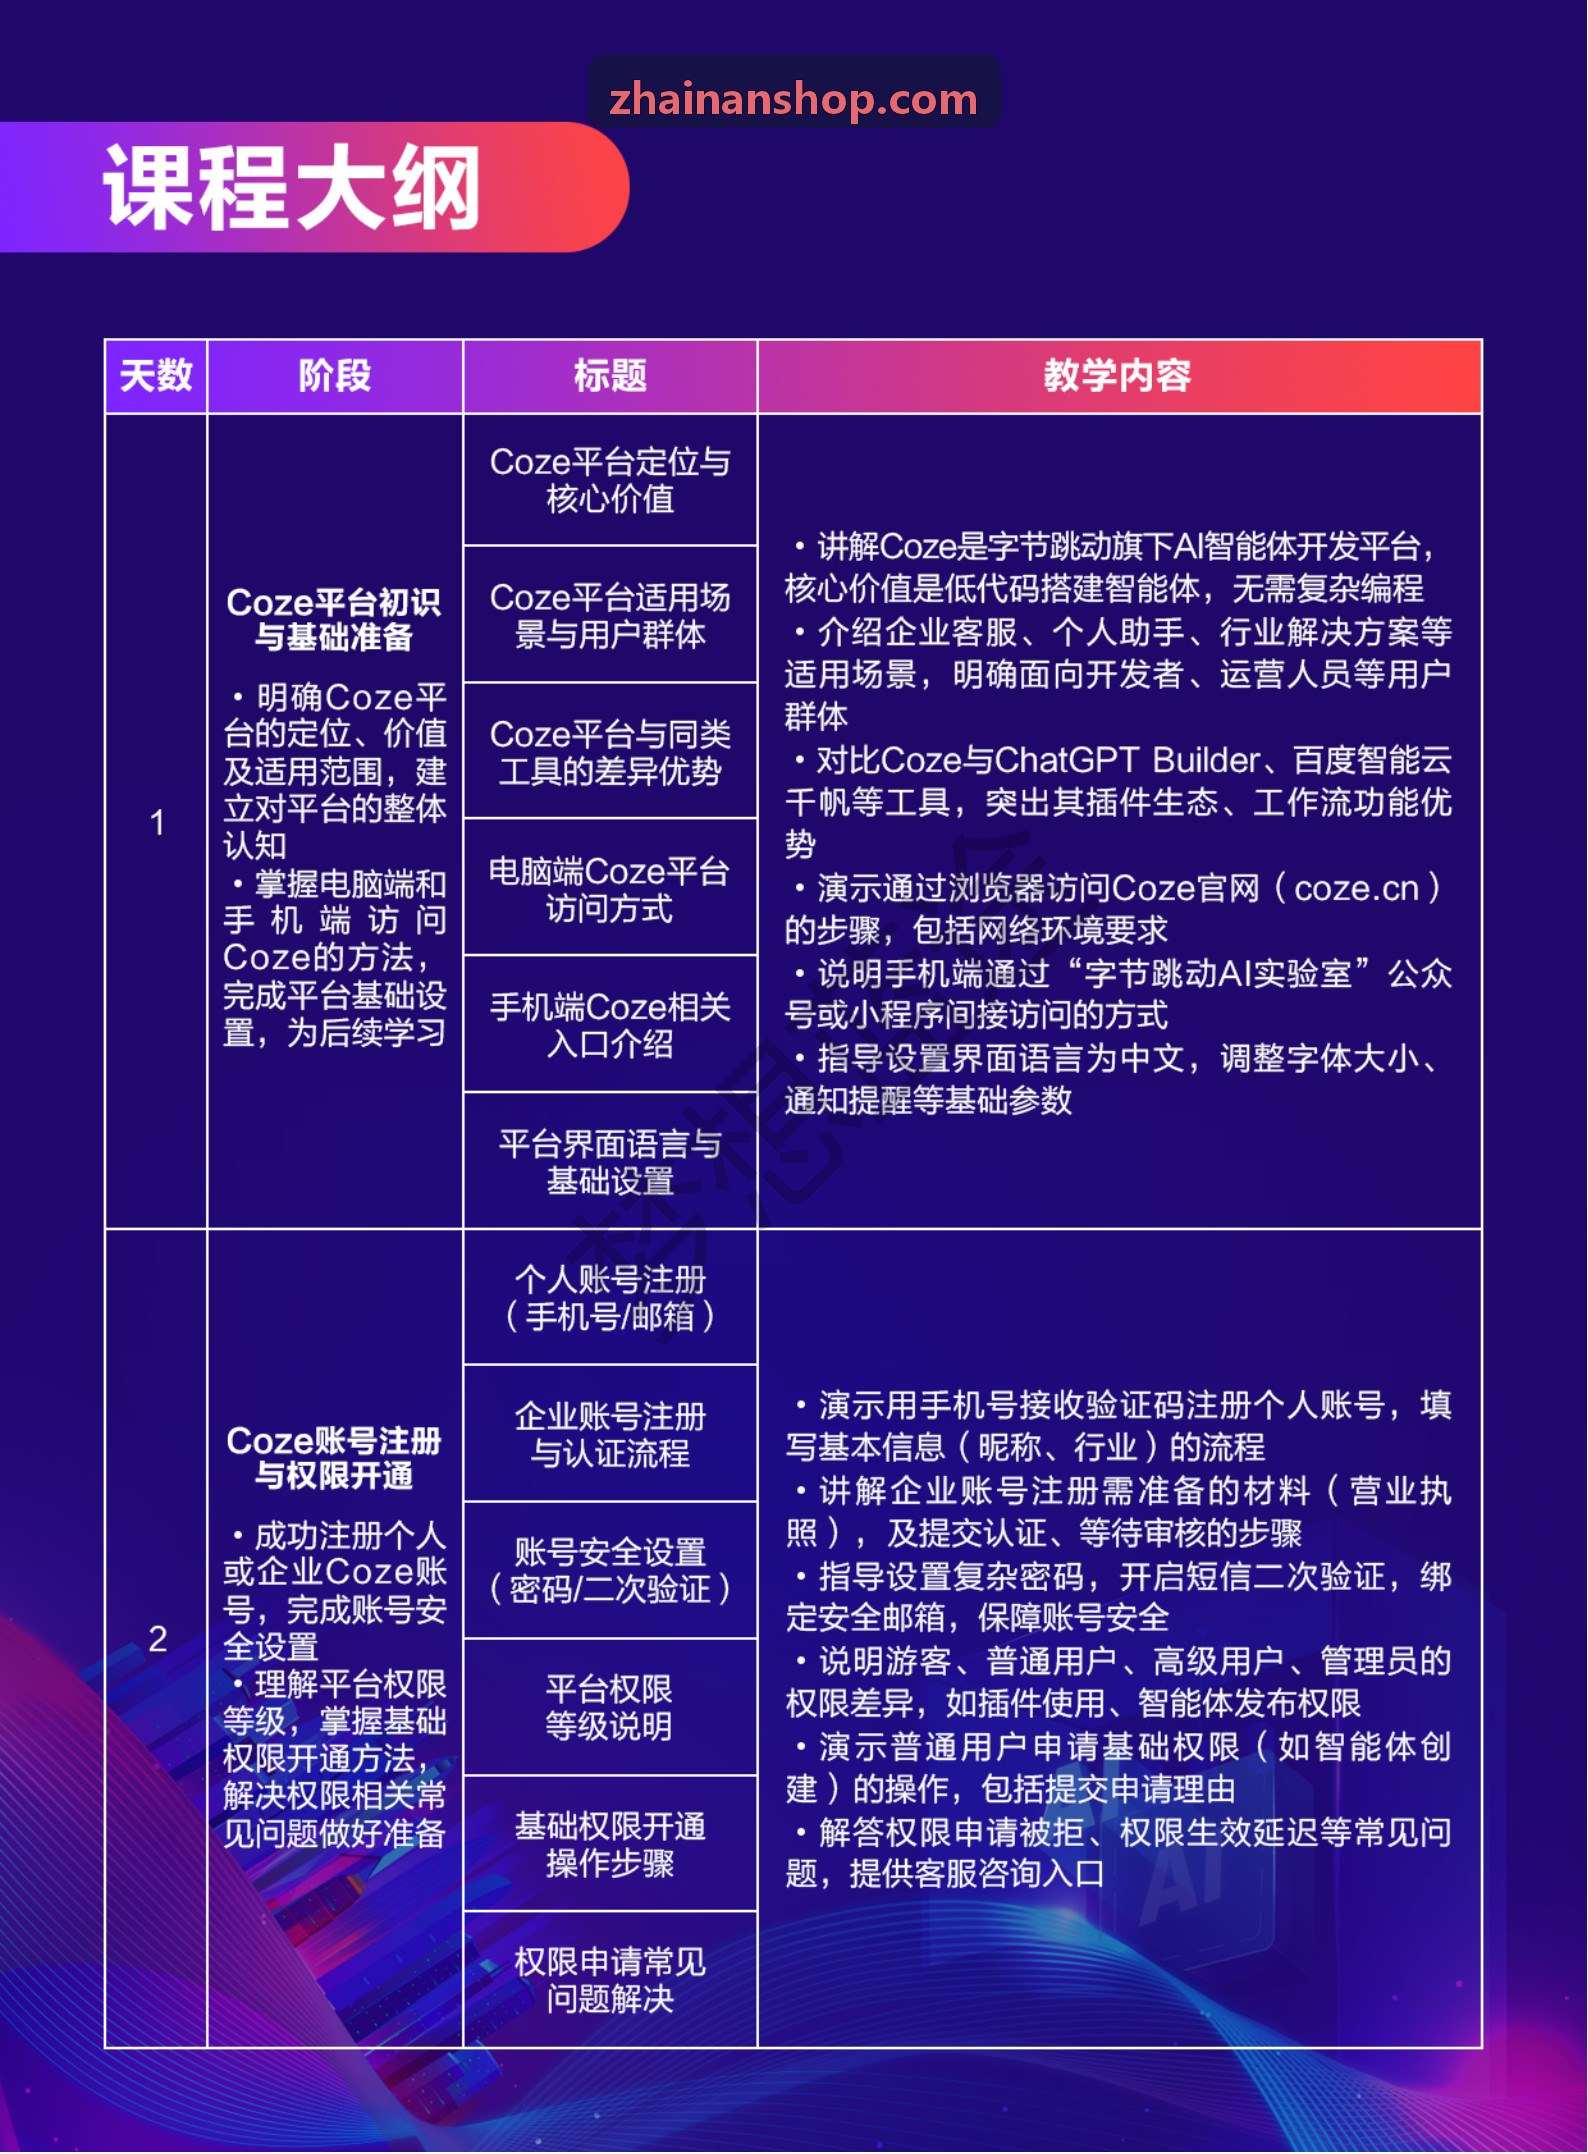
剖析万级 PDF 附注表格智能重构算法与实体关系链抽取框架,助力投研机构建立全自动研报知识仓库。
针对千兆/万兆交易所组播行情输入,对比不同硬件加速卡与分布式共享内存系统的低延迟落盘与指标解算表现。
围绕机构数据合规边界、私有化机房交付、多源数据适配与并发容灾机制的直接工程回应。
提交机构技术需求,获得包含完整历史深度行情、特征因子沙箱与算法调试接口的专属试运行实例。